Wenn die Schulden das Licht ausschalten
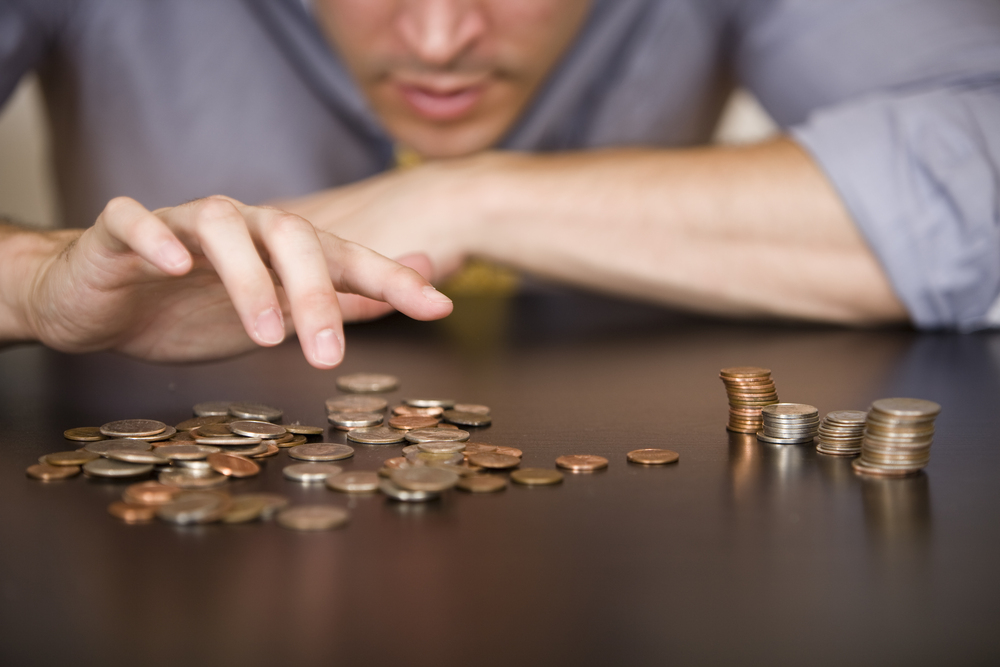
Wenn Manfred* zu Hause den Lichtschalter betätigt, bleibt es dunkel. Seit Monaten lebt der ehemalige Kleinunternehmer aus Tirol ohne Strom. Der Grund ist eine offene Stromrechnung von 698 Euro. Für viele Menschen mag dieser Betrag überschaubar erscheinen. Für den alleinlebenden Manfred ist er derzeit jedoch unerreichbar. Er kann die Summe nicht aufbringen.
Die Folge: Der Strom wurde abgeschaltet.
Dabei hatte sich Manfred sein Leben anders vorgestellt. Jahrelang war er selbstständig, führte ein kleines Dienstleistungsunternehmen und verdiente seinen Lebensunterhalt mit harter Arbeit. Doch mit der Zeit blieben die Aufträge aus, während die laufenden Kosten weiterliefen. Was zunächst wie eine vorübergehende finanzielle Durststrecke wirkte, entwickelte sich immer mehr zu einer Abwärtsspirale.
Schließlich konnte Manfred auch die monatlichen Stromrechnungen nicht mehr zahlen. „Es ist hart, im Dunkeln zu sitzen, vor allem im Winter. Aber ich hoffe, dass ich da irgendwie wieder herauskomme“, erzählt er.
Armut ist Realität in Österreich
Mit seiner Geschichte ist Manfred nicht allein. Immer mehr Männer und mit ihnen ihre Familien geraten finanziell unter Druck. „Armut ist mittlerweile Realität in Österreich“, so die Caritas. Laut der aktuellen Erhebung der Statistik Austria zu
Einkommen und Lebensbedingungen waren 2025 rund 18,6 Prozent der Bevölkerung armuts- oder ausgrenzungsgefährdet. Das entspricht etwa 1,7 Millionen Menschen in Österreich und ist der höchste Wert seit Beginn der entsprechenden Messungen.Die aktuelle Armutsgefährdungsschwelle (60 Prozent des Median-Einkommens) beträgt 1.827 EUR monatlich für einen Ein-Personen-Haushalt (zwölfmal im Jahr).
Mehr als 260.000 Menschen in Österreich leben in akuter Armut, wie Manfred. Für sie werden grundlegende Dinge wie Miete, Heizung und der Einkauf von Lebensmitteln sowie andere notwendige Anschaffungen oder unerwartete Ausgaben zur Herausforderung.
Arm trotz Arbeit
Bemerkenswert ist, dass Arbeit oft nicht mehr vor Armut schützt. Beratungsstellen und Sozialorganisationen beobachten zunehmend Menschen, die trotz eines aufrechten Beschäftigungsverhältnisses finanzielle Schwierigkeiten haben. Zum einen sorgen steigende Wohn- und Energiekosten sowie die allgemeine Teuerung dafür, dass immer mehr Familien trotz regelmäßigen Einkommens unter Druck geraten.
Es gibt aber auch Menschen, die gar nicht schlecht verdienen, aber nicht gut mit Geld umgehen können. Nach dem Motto „Jetzt kaufen – später zahlen“ wird es ihnen leicht gemacht, sich ihre Wünsche sofort zu erfüllen. Sie kaufen Dinge, die sie sich eigentlich nicht leisten können oder gar nicht brauchen. Das Problem: Die Zinsen und Gebühren solcher Konsumkredite sind meist sehr hoch. Wer gleich mehrere solcher Kredite laufen hat, kann leicht den Überblick verlieren. Daher rät die Schuldenberatung von solchen Konsumkrediten ganz klar ab. Sie sind für
viele Menschen die Einstiegsdroge in die Überschuldung. Kommt eine unerwartete Ausgabe dazu, gerät das Budget völlig aus dem Gleichgewicht.
Finanzbildung
Die Basis für den Umgang mit Geld wird in der Kindheit gelegt. Wer in einer Familie aufgewachsen ist, in der jeder Euro zweimal ungedreht werden musste, entwickelt oft ein anderes Verhältnis zu Geld als jemand, der finanzielle Sorgen kaum kannte. Wird zu Hause über Geld gesprochen und bekommen Kinder
mit, wie ihre Eltern Einnahmen und Ausgaben gegenüberstellen, dann tun sie sich später mit ihren Finanzen leichter. Ein ideales Werkzeug, um den Umgang mit Geld zu üben, ist das Taschengeld: Trifft ein Neunjähriger eine falsche Konsumentscheidung, entsteht ein Schaden von fünf Euro. Später können
das fünfhundert oder mehr Euro sein, wenn man nicht gelernt hat, sich vor einer Kaufentscheidung Gedanken zu machen.
Ebenso wichtig ist die Fähigkeit, Bedürfnisse aufzuschieben, wenn man gerade keine Mittel hat, um sie zu finanzieren. Ob mit achtzehn, achtunddreißig oder achtzig Jahren: Ein neues Handy sollte nur kaufen, wer es bezahlen kann, und den Urlaub sollte man erst buchen, wenn es die Finanzen erlauben.
Wenn Geldprobleme die Familie belasten
Finanzielle Sorgen wirken sich stark auf das gesamte Familienleben aus. Wenn das Geld knapp wird, müssen unangenehme Entscheidungen getroffen werden. Wird der Urlaub abgesagt? Kann das Kind am Schulausflug teilnehmen? Ist der neue
Geschirrspüler wirklich notwendig? Solche Fragen führen zwangsläufig zu Konflikten.
Denn dann geht es nicht nur ums Geld, sondern um unterschiedliche Vorstellungen von Sicherheit, Verantwortung und Lebensqualität.
Die eine möchte möglichst viel sparen. Der andere hält gemeinsame Erlebnisse für wichtiger als ein möglichst großes Sparbuch. Solange genügend Geld vorhanden ist, bleiben diese Unterschiede oft verborgen. In Krisenzeiten treten sie deutlich
hervor.
Besonders Kinder leiden unter den finanziellen Schwierigkeiten der Eltern. Sie spüren Spannungen zu Hause sehr genau und leiden unter der sozialen Ausgrenzung: Warum kann ich beim Schulausflug nicht mitfahren? Warum kann ich meine Freunde nicht zu einer Geburtstagsfeier einladen? Das Gefühl, nicht
mithalten zu können, belastet die Kinder erheblich, auch weil über Geld kaum offen gesprochen wird und Probleme aus Scham oder Angst verschwiegen werden.
Die Abwärtsspirale
Finanzielle Krisen entstehen selten über Nacht. Meist beginnt alles mit mehreren kleinen Belastungen, die sich nach und nach summieren. Was lange funktioniert hat, reicht plötzlich nicht mehr aus. Und dennoch gibt es einige markante Lebenssituationen, die das Tor zur Armut weit aufstoßen.
Bei mehr als 55 Prozent der Menschen, die 2025 zum ersten Mal eine Schuldenberatung aufgesucht haben, waren es Veränderungen im Arbeitsumfeld, wie der Verlust des Arbeitsplatzes, eine Verschlechterung des Einkommens oder ehemalige Selbstständigkeit. Persönliche Härtefälle wie eine schwere Krankheit,
ein Unfall oder der Tod eines Angehörigen verändern das wirtschaftliche Leben von einem Tag auf den anderen.
Manchmal spielen auch Kredite eine Rolle. Der Hausbau, die Eigentumswohnung oder größere Anschaffungen wurden in wirtschaftlich besseren Zeiten finanziert. Wenn das Einkommen sinkt, bleiben die Verpflichtungen zur Rückzahlung dennoch bestehen. Dazu kommen auch risikoreiche Veranlagungen oder
finanzielle Entscheidungen, die sich später als Fehler herausstellen.
Groß ist das Risiko auch bei einer Trennung oder Scheidung. Für viele Männer bedeuten Unterhaltszahlungen für Kinder oder ehemalige Partnerinnen eine erhebliche finanzielle Mehrbelastung. Die Armuts- oder Ausgrenzungsgefährdung findet allerdings laut Statistik auf der anderen Seite der Trennungslinie
statt: 2025 waren rund 48 Prozent der Ein-Eltern-Haushalte betroffen, Frauen signifikant stärker als Männer.
Dazu kommt, dass sich Armut, Krankheit, Wohnprobleme und soziale Isolation gegenseitig verstärken. Wer es sich nicht mehr leisten kann, Freunde zu Hause einzuladen oder sich in einem Kaffeehaus zu treffen, schränkt seine sozialen Kontakte ein. Finanzielle Ausgrenzung wird dadurch zu sozialer Ausgrenzung.
Zur Finanznot gesellen sich psychische Probleme.
Nicht jede finanzielle Krise führt in die Katastrophe. Wenn jedoch mehrere der genannten Ursachen zusammentreffen, kann sich eine gefährliche Abwärtsspirale entwickeln. Die Ersparnisse sind aufgebraucht. Rechnungen bleiben liegen.
Mahnungen treffen ein. Schulden wachsen. Im schlimmsten Fall drohen Exekutionen oder der Verlust der Wohnung.
Ein Rollenbild unter Druck
Oft bringen finanzielle Krisen das Selbstverständnis der Männer ins Wanken. Sie sehen sich in ihrer traditionellen Rolle als Ernährer der Familie, haben jahrelang gearbeitet und das Gefühl, eigentlich alles richtig gemacht zu haben. Umso schwerer fällt es ihnen, sich einzugestehen, dass die finanzielle Sicherheit nicht mehr gegeben ist. Gerade zu Weihnachten spitzt sich die Lage zu, weil sie ihren Frauen und Kindern Geschenke unter den Baum legen möchten, obwohl sie sich diese eigentlich nicht leisten können.
Viele Männer fühlen sich nicht nur wirtschaftlich bedroht. Sie zweifeln an sich selbst. Fragen wie „Habe ich versagt?“ oder „Kann ich meiner Familie noch Sicherheit bieten?“ beschäftigen sie stärker als die eigentlichen Zahlen auf dem Kontoauszug.
Was tun die Männer? Sie reagieren vielfach mit dem, was sie gelernt haben: noch mehr Einsatz. Überstunden werden zur Gewohnheit, ein Nebenjob soll die Lücke schließen, auf Erholung wird verzichtet. Doch wer dauerhaft versucht, finanzielle
Probleme allein durch mehr Arbeit zu lösen, zahlt meist einen hohen Preis. Die Zeit für die Familie wird knapper, Hobbys verschwinden aus dem Alltag und die eigene Gesundheit gerät aus dem Blick. Dieser permanente Druck kann krank machen und wirkt sich auf nahezu alle Lebensbereiche aus. Vom Stress
und den schlaflosen Nächten ist der Weg zum Alkohol oder anderen Drogen nicht mehr weit.
Weil über Schulden oder Existenzängste selten gesprochen wird, bleiben die Probleme lange verborgen. Aber warum suchen Männer erst dann Hilfe, wenn die Situation bereits eskaliert ist? Schuldenberater haben die Erfahrung gemacht, dass sie sich schämen. Männer haben gelernt, Probleme selbst lösen zu müssen. Hilfe anzunehmen, wird als Schwäche erlebt. Das Eingeständnis, Unterstützung zu brauchen, fühlt sich für die meisten wie ein persönliches Scheitern an. Fakt ist: Wer früh Hilfe sucht, hat deutlich bessere Chancen, eine Krise zu bewältigen.
Raus aus der Krise
So war es auch bei Manfred. Erst als die Not über ihn hinauswuchs, wandte sich der ehemalige Unternehmer an die Sozialberatung der Caritas Tirol. Eine Beraterin analysierte mit ihm seine finanzielle Situation, prüfte mögliche Unterstützungsleistungen und füllte mit ihm die notwendigen Anträge aus.
Durch Zuschüsse und gezielte Unterstützung gelingt es Manfred, zumindest einmal seine Energieschulden zu begleichen.
Manfreds Probleme sind nicht vollständig verschwunden. Das Leben ist teuer und er muss weiterhin genau rechnen. Die Caritas-Sozialberatung begleitet ihn nach wie vor auf dem Weg zurück zu mehr finanzieller Stabilität. Aber wichtig ist: Manfred spricht heute offen über seine Sorgen. Er hat Hilfe angenommen. Und er weiß inzwischen, dass sein Wert nicht von seinen Finanzen abhängt.
Autor: Christian Brandstätter
Acht wachsamen Signale
Achtung, wenn …
☐ am Monatsende regelmäßig kein Geld übrig bleibt.
☐ Rechnungen liegen bleiben.
☐ das Konto dauerhaft im Minus ist.
☐ neue Kredite alte Schulden finanzieren.
☐ Streit über Geld zunimmt.
☐ Schlafprobleme und Grübeln den Alltag bestimmen.
☐ soziale Aktivitäten vermieden werden.
☐ niemand über die Situation Bescheid weiß.
Je früher diese Warnsignale erkannt werden, desto größer sind
die Handlungsmöglichkeiten.
CHECKLISTE
Wie man der Schuldenfalle entkommt
– Einnahmen und Ausgaben auflisten und ein Haushaltsbuch führen. Die
Budgetberatung Österreich bietet einen Online-Budgetrechner
www.budgetberatung.at.
– Ausgaben überdenken. Was ist wirklich notwendig? Wo kann ich einsparen?
– Einnahmen überprüfen. Hat man Ansprüche auf Sozialleistungen oder
Unterstützungen? Wurde in den letzten Jahren ein Steuerausgleich gemacht?
– Den Überblick bewahren. Alle Schulden und offenen Mahnungen auflisten –
Formulare gibt es bei den Schuldenberatungsstellen. Gefährliche Schulden wie
Mietrückstände vorrangig behandeln.
– Keine weiteren Schulden machen. Bargeld nutzen, um das Bewusstsein für
Ausgaben zu stärken, sich für jede Woche ein Budget setzen, Spontankäufe und
Kontoüberzüge vermeiden – letztere sind teure Kredite.
– Sich möglichst bald Hilfe holen.